医師のための「超ざっくり」税金・社会保険ガイド
正直なところ、税制などは義務教育で教えてほしかったが、残念ながら誰も教えてくれない。医学部の授業でも基本的には扱われない。
一方で医師は一般に高所得であり、3年目以降は外勤(バイト)が始まる。「メインの職場以外からの所得が20万円を超える」という条件を満たしやすく、確定申告の義務が発生する。特にフリーランスだと誰も年末調整をしてくれないため、全て自分でやることが必要だ。
大前提として私は税務の専門家ではないため、詳しい解説は他サイトにゆずる。ただ、私は今年からフリーランスになり、年金や健康保険の整理をし、20ヶ所以上の事業所から源泉徴収票を受け取った。最低限の知識はあると考えており、この記事では詳しすぎない「医師に求められるざっくりとした理解」を提供したい。
1. かなりざっくりした仕組み
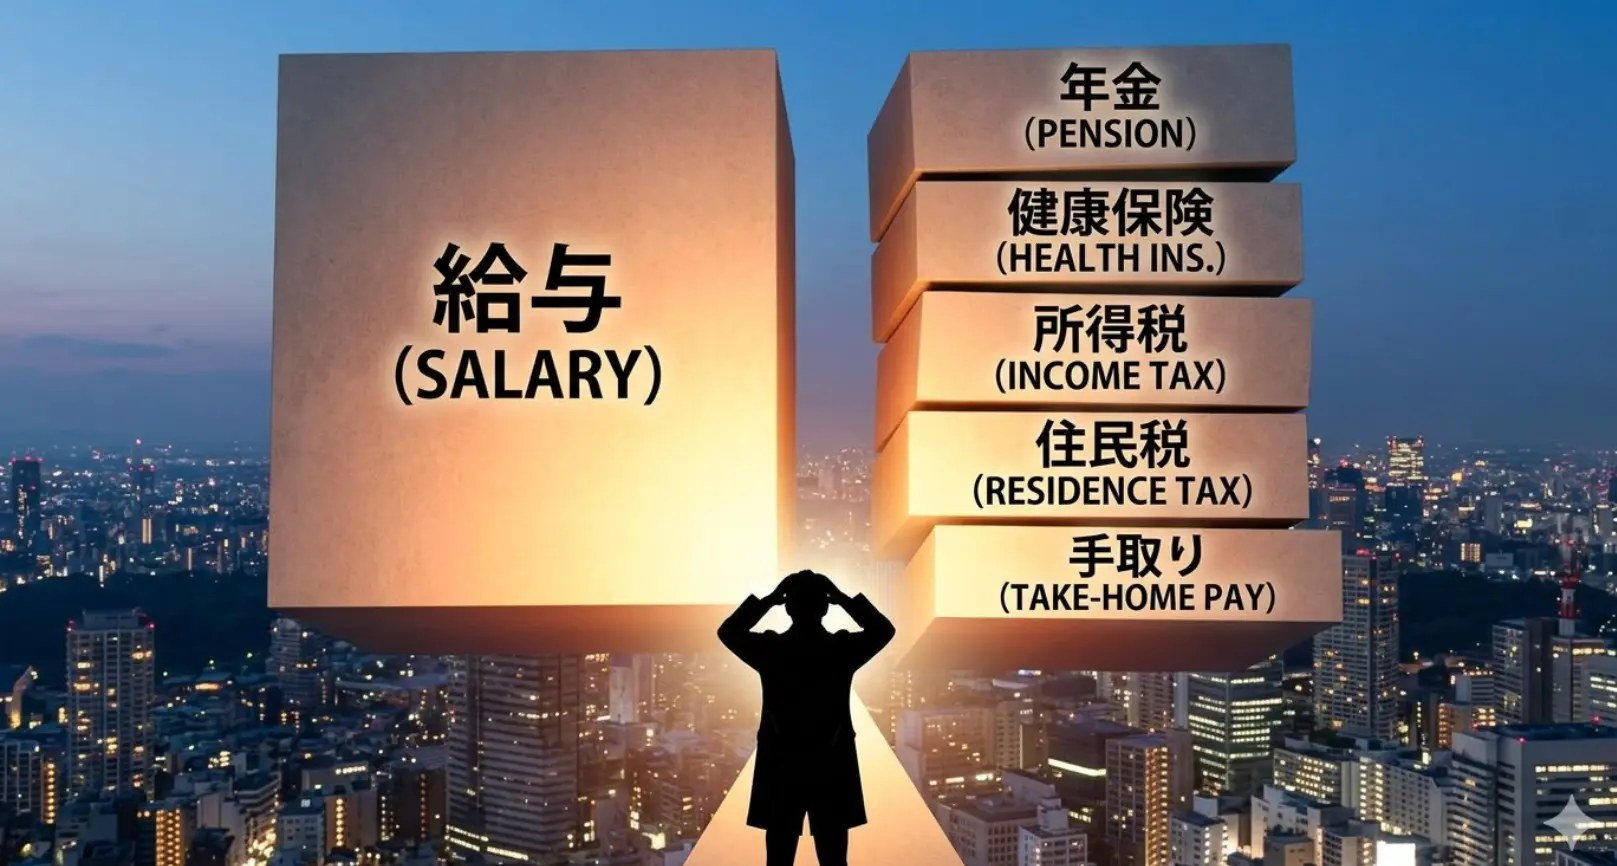
ざっくり捉えると仕組みはシンプルだ。
(給与)-(年金)-(健康保険)-(所得税)-(住民税)= (手取り)
-
年金: 長生き保険、障害保険などの複合体
-
健康保険: 疾病・傷害保険
-
所得税: 給与支払時に差し引かれている
-
住民税: 翌年払う
これら4つの扱い、また「どう減らすか」を考えればいい。細かい計算は確定申告時に入力すればシステムが勝手に計算するため、あまり意識する必要はない。それぞれの考え方と扱いを解説していく。
2. 年金
年金という名前だが、若年者にとっての本質は「障害保険」だ。
今から数十年後に年金があるのか、あったとして実効性があるのか、そもそも日本があるのかも不明。年金、つまり「長生き保険」において国の制度だけをあてにするのは危険だと考えている。
お金全般に対する考え
ただ、だからといって未納だと障害年金の受給条件を満たさなくなるためおすすめしない。義務である以上、払わなければならない状況なら払うべきだ。
-
給与所得者 給与から自動的に引かれているため気にする必要なし。
-
フリーランス 可能な限り免除や減免などで払わないことを提案する(学生含む)。
前述の通り、私は年金を「長生き保険」としてあてにしない方針だ。納付年数を増やして将来の受給額を増やすことに意義を感じない。一方、障害年金の受給要件として免除期間もカウントされるため、審査のうえ免除されているのなら無理に払う必要性を感じない。
前納は確実に2%の節約となるため、優先すべき経験(やりたいこと)や固定資産(ドラム式洗濯機など)がないなら、預金金利を上回る限りにおいては検討してもいい。リスクゼロの短期2%債券は株式に比肩する。
ちなみに国民年金の免除審査は前年の給与に基づいて行われるが、失業した場合は「給与ゼロ」として計算される。初期研修終了による契約終了は失業扱いとなるため、1年間は100%免除の対象となる。
年金の後納、iDeCoの取り扱いについて
いずれも支払った分だけ所得を圧縮できるため税金を減らせる(税金の項で控除について詳述)。
ただデメリットとして、年金を受給できる年齢にならないと受け取ることができない(長生き保険としての機能)。
特に医師の場合、あまり贅沢をしていなければ、自分が高齢者となった時に年金が不要なほどの資産がたまっている可能性が高い。そこに追加された年金は「死に金」になりうる。
お金があまってしょうがないなら支払ってもいいだろうが、個人的には「今やりたいこと、今ほしいもの、今後数年でそれらが見つかった時に使える手元資金」を優先するほうがいいと考えている。
また、年金の後納は年利換算で2%程度だ。数十年のスパンで見れば節税効果を含めても株式に劣後する可能性が高い。後納するぐらいならiDeCoや単なるインデックス積立を優先するほうがいい。 (注意点:iDeCoは国民年金の上に積み上げる制度のため、国民年金の免除期間中は積立不可。ただし運用者として保持することは可能)
3. 健康保険
名前の通り、病院での保険診療分の7割を負担してくれる保険。ややこしいのは、年金と違いあまたの健康保険組合が乱立していることだ。
-
給与所得者 自分でコントロールできるものでないため、無視でよい。
-
フリーランス 退職後2年間は「任意継続」という制度を使える。
任意継続
退職前の健康保険を2年間限定で継続できる制度。会社勤めの場合は健康保険代の半分を会社が負担してくれているため、単純に考えると保険料は倍になる。しかし、任意継続の保険料には「上限」があるのがみそだ。
保険料は前年度の年収で決まるが、年収計算にキャップがある。どれだけ年収が高くても400万円程度として計算され、健康保険料は月3万円台で頭打ちになる。医師の場合は、勤務医時代から大きく変化しない可能性が高い。
医師国保
任意継続は2年限定なので、その後は別の健康保険に入る必要がある。基本的に国民健康保険以外に選択肢がないが、医師の場合は「医師国保」がある。
医師国保は都道府県レベルで設置されている健康保険組合(A県ならA県医師国民健康保険組合)が提供している。最大のメリットは、通常の国保と比べて保険料が安い場合が多いことだ。2026年現在、国民健康保険料の最大値はおよそ月7万円台(介護保険分なし)だが、医師国保だと数万円安くなることが多い印象。
加入条件の詳細は各組合で異なるが、基本的には以下の通り。
-
その都道府県医師会に所属している
-
指定された地域に住民票がある(隣接県などが認められることもある)
-
医療業務に従事している
A県に住み、A県で働き、A県医師会に入っているなら問題ないが、フリーランスだとなかなか複雑なので直接問い合わせたほうが早い。窓口は組合や医師会だ。
私の場合、A県に住民票があるが月に数日しか帰らず、B、C、D県で働き、A県医師会に所属するという半ば住所不定の状態になっている。現在は任意継続中だが、医師国保に切り替える際はどうすべきか問い合わせる予定。
医師会の加入について
- 医師国保の加入条件として、基本的にその都道府県の医師会に入る必要がある。
- 仕組みはややこしく、都道府県医師会単独ではなく「日本・都道府県・郡市区町村」の3つの医師会すべてに入る必要がある。
- それぞれ年会費がかかるが、それを加味しても国民健康保険より医師国保の方がトータルで安いことが多い。
- 医師会には医師賠償責任保険などの付帯プランや若手の減免もあり別記事を参照してほしい。
4. 所得税
常勤医、フリーランスともに、ほとんどの医療機関では給与支払い時に先んじて所得税が引かれている(源泉徴収)。そのため「支払いを下げる」というより「取られすぎた分を取り戻す」という考え方になる。
確定申告
メインで勤めている勤務先(年末調整をしてくれるところ)以外からの給与は、高めの税率で源泉徴収される仕組みになっている。そのため、確定申告をするだけで払いすぎた分は取り戻せる。逆に言えば、確定申告をしなければ戻ってこない。
私の場合は数十万円過剰に取られていたが、数時間の確定申告作業で取り戻すことができた。複数病院でバイトをしている医師は基本的に「払いすぎ」になっていると思われるため、必ず確定申告をしてほしい。具体的な金額はシステムが勝手に計算するため、計算式を知る必要は薄い。
控除
控除とは、税金を下げるための調整項目だ。私のざっくりした理解としては「支払われた給与のうち、一部は不可抗力(病気での入院など)で消えており、そこまで税金をかけるのは可哀想だから差し引いて計算しましょう」という仕組み。
100万もらって全額旅行に使う人と、30万を医療費に支払う人で税額が同じなのは不平等に感じられるため、医療費を支払う人の給与は30万を差し引いて「70万」として税額を計算するイメージ。
意識すべき主な控除項目は以下の通り。
-
医療費控除(手術など大きな病気や事故をした時) 医療費から10万円を差し引いた額を控除できる。30万かかったなら20万円分所得控除できるので、20万×(税率)の節税(税率20%なら4万)。差額ベッド代や自由診療は対象外で、健康保険対象の支出のみ。
-
社会保険料控除(年金、健康保険の支払いなど) 前述の年金などを含む社会保険料を控除できる。常勤なら勤務先が計算してくれるが、フリーランスなら自分で入力が必要。基本的には「支払った年」の所得から控除する(例:2026年1月分の保険料を2025年12月に支払ったら、2025年の所得から控除)。
-
生命・地震保険料控除 社会保険料以外の対象保険料を一定額控除できる。
-
配偶者・扶養控除 養うべき家族がいる場合。
-
特定支出控除 通勤費や帰宅旅費などの支出が一定額を超えた場合。要は「給与所得者版の経費」。 活用できないか調べてみたが、勤務先で最初から経費精算してもらうほうが楽かつ安全だ。例えば新幹線通勤の場合、「交通費」として非課税で支給してもらい、その分給与の額面を下げる交渉をする方が手っ取り早い。研修費や図書費なども勤務先に確認してみるとよい(通勤手当の非課税上限は月15万なので、飛行機・新幹線ヘビーユーザーは留意)。
5. 住民税
所得税と違い、住民税は「前年の所得」に基づいて計算された金額を後から払う。
常勤先がある場合は給与から天引き(特別徴収)されるので意識する必要はないが、フリーランスだと翌年に数十万単位の請求書(普通徴収)が自宅に届く。仕事をやめたあとに高額な請求が来るため、心の準備と資金の確保を。
住民税は所得税の計算ベースと連動しているため、所得税を減らす努力(控除の申告など)をすれば住民税も勝手に減る。
強いて言うなら、10万円の支払いを1年遅らせれば預金金利0.5%で500円の利益になったり、キャッシュレス決済のポイント還元を狙えたりするが、微々たる金額なので意識する意義は低い。
6. ふるさと納税、その他節税について
ふるさと納税
- 様々なところで紹介されているため詳述しないが、数万から数十万単位のメリットがあるため「さっさとやること」を推奨。
- どのみち確定申告をするなら手間も増えない。自治体を選んで寄付額を入力するだけなので数分で終わる。
- 私のおすすめは「楽天トラベルのクーポン」。1万円分寄付すると3000円の宿泊クーポンがもらえる(1万円分は税金が減るので、純粋に3000円の利益)。
- 前泊費の出ないスポットバイトのホテル代や、プライベートの旅行など使い勝手がいい。
不動産投資
- 赤字を出して給与所得と相殺し節税するスキームだが、普通の医師にはすすめない。
- 休日に物件を見て回るのが趣味というレベルの人か、顧問税理士をつけるほどの資産家なら検討してもいい。
- それ以外は微々たる利益でリスクや手間が見合わない。
- 医師の給与に比肩する収益を出すなら「不動産事業」という仕事を始める覚悟が必要。
個人事業主化
- フリーランスになったからといって、無条件で個人事業主として経費を計上できるわけではない。
- 平成24年の判例から、通常のフリーランス医のバイト代は「給与所得」扱いとなる。自分が給与所得者である前提で節税策を組むのが無難だ。
証券口座
- 基本的にはインデックス積立を推奨しており、それだけなら特別な税務処理は不要。
- ただし個別株などを売買する場合は様々な節税策がある。損益通算や外国株式の配当の取り扱いなど、一度調べてみるといいだろう。
投資に対する考え
以上を踏まえたうえで確定申告をしていくが、だいぶ長くなってきたので具体的な手順は別記事でまとめる予定。普通の給与所得者であれば記入する項目はさほど多くなく、源泉徴収票などの情報をまとめておけば長くても数時間で終わるはずだ。